Mercado · Noticia y análisis
El eléctrico alcanza el 22,7 % en la UE: cuatro mercados marcan el avance
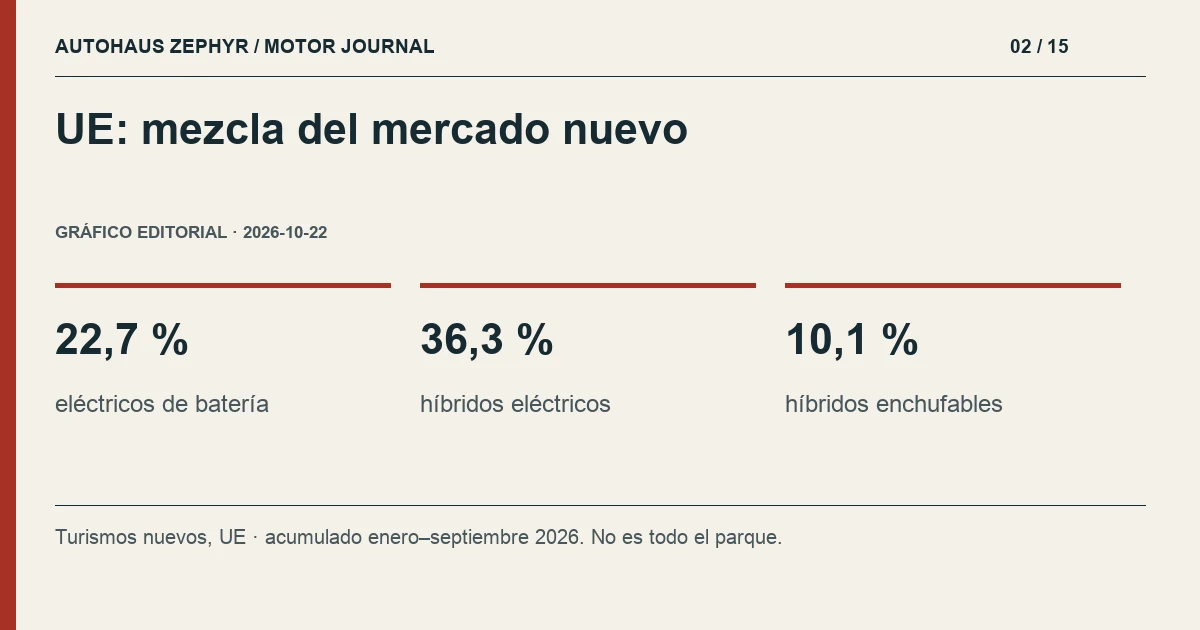
Los eléctricos de batería alcanzaron el 22,7 % de las matriculaciones nuevas de la UE entre enero y septiembre, frente al 16,1 % un año antes. El balance de ACEA del 22 de octubre muestra un mercado total en crecimiento y una transición concentrada: Francia, Alemania, Dinamarca y Bélgica reúnen el 64 % de los eléctricos registrados.
Lo que debes saber
El 22,7 % es cuota del acumulado UE, no autonomía, parque total ni recomendación de compra.
Qué publicó ACEA esta semana
El acumulado de enero a septiembre de 2026 creció un 5,7 %. Los eléctricos de batería representaron el 22,7 % de las matriculaciones y los híbridos eléctricos el 36,3 %. La cuota de los enchufables fue del 10,1 %. Son categorías y resultados de la publicación de ACEA; no deben sumarse bajo etiquetas comerciales ambiguas ni presentarse como cifras exclusivas de septiembre.
El salto es de 6,6 puntos, no de 6,6 % de ventas
La cuota eléctrica pasó del 16,1 % al 22,7 % entre los acumulados comparables de 2025 y 2026. La resta da 6,6 puntos porcentuales; es un cálculo editorial sobre los porcentajes de ACEA. No representa el crecimiento porcentual de unidades, que tiene otro denominador. La asociación contabiliza 1.931.465 eléctricos de batería nuevos en los nueve primeros meses.
El dato cambia la lectura del mercado: el eléctrico gana peso dentro de una demanda total que también crece. Aun así, se trata de entradas de vehículos nuevos durante nueve meses. Ni el 22,7 % describe cuántos coches circulan ya con batería ni demuestra que esa proporción sea la misma en cada país o entre compradores particulares y empresas.
Cuatro mercados concentran el 64 % del eléctrico
Francia, Alemania, Dinamarca y Bélgica reunieron el 64 % de las matriculaciones eléctricas de batería del periodo. Sus avances interanuales fueron distintos: 79,1 %, 58,1 %, 40,3 % y 15,7 %, respectivamente. La concentración explica por qué una noticia europea debe acompañarse de contexto nacional: el resultado agregado puede depender mucho de unos pocos mercados grandes o muy electrificados.
La transición tampoco se limita al eléctrico puro. ACEA recoge 3.090.530 híbridos eléctricos y 860.257 enchufables. Gasolina y diésel suman el 28,2 % de cuota, frente al 36,9 % de un año antes. Estas categorías no se deben fusionar como si ofrecieran el mismo uso, y las cuotas citadas no constituyen por sí solas un desglose exhaustivo que sume cien.
Qué aporta a quien está pensando comprar
La distribución por tecnologías ayuda a comprender la oferta industrial y las prioridades de las marcas. No demuestra qué motorización será más barata para un conductor concreto. Esa decisión depende del recorrido, la posibilidad de cargar, el precio final y la duración prevista de la propiedad. El coche mayoritario puede encajar mal en una rutina minoritaria.
Un comprador debería describir primero su semana normal y sus viajes menos frecuentes. Después puede comparar alternativas equivalentes por espacio, equipamiento y coste de uso. La estadística sirve como contexto para localizar preguntas, no como sustituto de ese presupuesto. Tampoco acredita un precio futuro de reventa: para eso harían falta observaciones específicas del mercado usado y del modelo.
Híbrido no significa una sola experiencia de uso
Las categorías de un informe estadístico deben conservarse cuando se comparan con un anuncio. Un híbrido sin enchufe y un híbrido enchufable no plantean la misma relación con la infraestructura de carga. Tampoco conviene trasladar una etiqueta genérica de electrificación a una promesa de autonomía, consumo o acceso urbano para cualquier versión.
La comprobación práctica empieza por identificar la variante exacta y su documentación técnica. Después se revisan las condiciones bajo las que se mide cada cifra. Si dos ofertas usan ciclos, capacidades o criterios diferentes, una aparente diferencia de rendimiento puede ser parcialmente una diferencia de presentación. La cuota de su categoría no resuelve esa incompatibilidad.
Una hoja de comparación más útil que un ranking
Una tabla personal puede incluir kilometraje anual, trayectos habituales, carga disponible, seguro, mantenimiento y presupuesto total. Conviene separar valores comprobados de estimaciones y repetir el cálculo cuando cambie una variable importante. Un precio energético favorable en un escenario no debe convertirse en un ahorro universal.
Para importar, además, debe compararse el coste del vehículo puesto en destino y la documentación de esa unidad. El mercado europeo nuevo aporta contexto, pero no calcula impuestos, transporte o estado de batería de un coche usado. Son capas distintas de información. Confundirlas transforma una noticia macroeconómica en una promesa que sus datos nunca hicieron.
Preguntas frecuentes
¿El informe describe solo septiembre?
No. Las cifras destacadas corresponden al acumulado enero-septiembre de 2026.
¿La cuota del eléctrico demuestra que me conviene uno?
No. Es contexto de mercado; la conveniencia depende del uso, la carga disponible y un presupuesto individual.
El nuevo balance confirma una mezcla de motorizaciones en movimiento. Su utilidad crece cuando se respetan territorio, periodo y definiciones. La decisión de compra empieza después: con una alternativa concreta, un uso descrito y un presupuesto comparable.
Fuentes y criterio editorial
Elaborado por Autohaus Zephyr a partir de las fuentes enlazadas. Las cifras de las marcas son declaraciones atribuidas, no pruebas propias. Las comparaciones prácticas y los ejemplos identificados son análisis editorial. Disponibilidad y especificaciones deben confirmarse para el vehículo concreto.
Correcciones: info@autohauszephyr.ch
Cómo elaboramos la revista →